Ficha informativa
La volatilidad del dólar en Bolivia es impulsada por pools de especulación, generando un precio paralelo creciente y afectando a la ciudadanía que necesita comprar dólares para necesidades básicas.
Toca para ver el contexto completo
Contexto:
Desde 1929, los pools han sido utilizados para manipular mercados. En Bolivia, más de una década de tipo de cambio congelado ha llevado a una desconfianza en la moneda. La falta de registros abiertos dificulta comprobar la coordinación entre actores con poder.
Los pools operan en secreto con un administrador anónimo y un reglamento simple. La manipulación del mercado se realiza mediante anuncios estratégicos y compras en bloque, lo que genera una percepción de escasez y aumenta el precio.
Por qué importa:
La volatilidad del dólar afecta a quienes necesitan comprarlo para gastos esenciales, como matrículas o medicinas, obligándolos a pagar precios inflados debido al pánico generado por rumores.
Datos clave:
- Fecha de inicio de investigación: 1929
- Valor oficial de referencia: No especificado
- Precio paralelo: Creciente
- Hora de la fila frente al banco: 06:30 horas
Empecé a investigar el dólar en Bolivia con una sospecha incómoda: Que parte de la volatilidad no venía de la economía, sino de quienes aprendieron a fabricarla.
Lo que ya había pasado
Mi punto de partida fue 1929. Estudié aquel crack y otras crisis, y en todas encontré la misma figura: El pool. Operadores que juntaban capital, nombraban a un administrador y elegían un activo. Compraban en silencio, dejaban que el rumor hiciera su trabajo y vendían cuando el público llegaba corriendo a comprar caro. Tras el crack, las audiencias que condujo Ferdinand Pecora los sacaron a la luz, y en 1934 la ley los volvió delito.
Conviene ser honesto: Los pools no causaron aquel crack, lo amplificaron sobre crédito excesivo y confianza frágil. En Bolivia el hueco ya estaba: Más de una década de tipo de cambio congelado, bancos que dejaron de vender, reservas que se vaciaban. Hoy conviven un valor oficial de referencia y un precio paralelo que se forma en plataformas de dólares digitales, y la brecha entre ambos es el termómetro de la desconfianza.
Cómo se fabrica un rumor
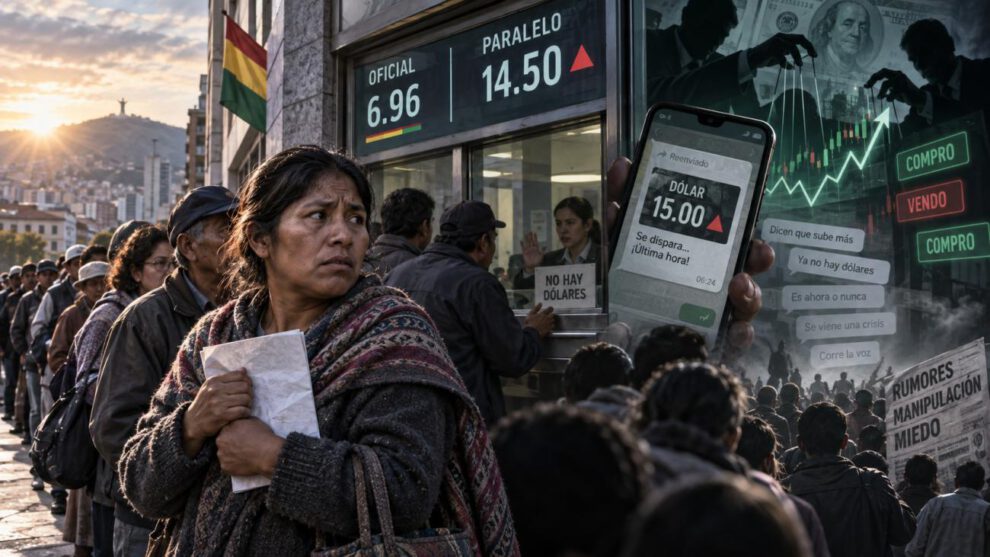
Lo que reconstruyo es este mecanismo: Un grupo cerrado, un administrador anónimo y un reglamento de tres líneas. No preguntar, no filtrar, no vender antes de la señal. La señal llega de noche. Suben anuncios por encima del mercado, retiran otros, compran en bloque lo poco que hay. Alguien saca una captura, la captura viaja sola, una tienda pasa a “sujeto a cotización” y un padre corre a comprar dólares. Multiplicado por miles, ese gesto vuelve cierto el rumor. Ellos ya vendieron.
La teoría lo explica sin misterio. El miedo se cumple solo: Todos compran porque creen que subirá, y por eso sube. Y la cuenta la paga el que menos tiene: Quien necesita comprar hoy, por una matrícula o una medicina, paga la prima completa.
Los que saben antes
Los pools de 1929 tenían información antes que nadie y amigos en la prensa. Mi hipótesis es que la volatilidad exagerada no es solo pánico espontáneo, sino también la huella de una conducta “sobre especulativa” de actores con poder, que saben antes que el público cuándo habrá dólares o cuándo cambiará una norma. Si eso se comprobara, sería enriquecimiento ilícito, y probarlo corresponde a la justicia, no a un cronista. Reconozco los límites de esta investigación: Un mercado sin registros abiertos no permite probar coordinación con certeza.
La fila
Seis y media de la mañana, y la fila frente al banco ya dobla la esquina. Una señora sostiene contra el pecho un papel doblado en cuatro: Necesita dólares para la matrícula de su hijo. La ventanilla dice lo de siempre: Hoy no hay. Después compra a un cambista, a un precio que un mes atrás no existía. Paga la prima del pánico, la que otros fabricaron de madrugada.
La volatilidad, esa palabra limpia de los informes, es el nombre técnico de esa fila. La pregunta de fondo no es quién ganó ese día: Es qué clase de país deja que la confianza en su moneda dependa de quién llega primero al teléfono. En Bolivia el dólar dejó de ser solo dinero. Es un rumor con cotización, y mientras la confianza siga rota, seguirá vivo con nosotros o sin nosotros.
* Post Ph. D. Alfredo Eduardo Mancilla Heredia
Doctor en Economía · Posdoctor en Formación de Investigadores Académico Nacional e Internacional Director Regional Cbba. Contacto Económico Periodista acreditado por APC – ANPB
Después de leer
Esta sección propone una forma distinta de interactuar con la información y comprobar qué tan clara quedó la nota.


