Ficha informativa
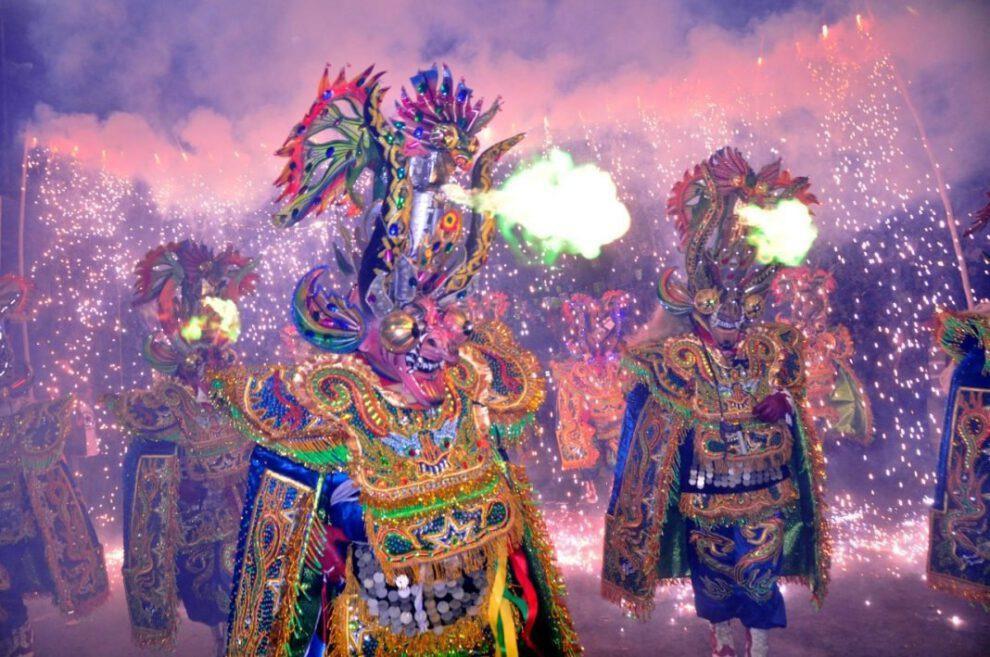
El anuncio de una auditoría externa sobre el manejo económico del Carnaval de Oruro durante los últimos 17 años genera interrogantes sobre la necesidad de contratarla, dado que el GAMO cuenta con una Unidad de Auditoría Interna. Se requiere claridad sobre el uso de recursos públicos y las responsabilidades de la ACFO y el GAMO.
Toca para ver el contexto completo
Contexto:
El GAMO debe aclarar por qué se contrata una auditoría externa si tiene una UAI. La ACFO debe rendir cuentas por los recursos públicos recibidos. Se requiere información sobre auditorías previas y su cumplimiento, así como detalles sobre las operaciones económicas relacionadas con el Carnaval.
Se enfatiza que antes de comprometer recursos municipales en una auditoría externa, es necesario que el Alcalde informe sobre auditorías internas previas, sus resultados y recomendaciones. También se debe explicar por qué la UAI no puede realizar el examen y cuál será el costo estimado de la nueva auditoría.
Por qué importa:
La falta de claridad en la contratación de una auditoría externa puede generar desconfianza en la gestión pública y afectar la rendición de cuentas. Además, podría implicar un uso inadecuado de recursos públicos si no se justifica adecuadamente.
Datos clave:
- 17 años: período a auditar.
- Ley N.º 1178: establece funciones de auditoría interna.
- Artículos 14 y 15: regulan el control interno posterior.
- Artículos 2 y 5 de la Ley N.º 602: establecen responsabilidades para el municipio y la ACFO.
El anuncio de una auditoría externa sobre el manejo económico relacionado con el Carnaval de Oruro durante los últimos 17 años plantea interrogantes que el Gobierno Autónomo Municipal de Oruro (GAMO) debe aclarar antes de comprometer nuevos recursos públicos. Es correcto investigar y rendir cuentas. La Asociación de Conjuntos del Folklore de Oruro (ACFO) debe responder por los recursos públicos, transferencias y beneficios recibidos del municipio sujetos al régimen de control gubernamental.
El mismo rigor debe aplicarse a las operaciones realizadas por el propio GAMO. Existe una cuestión previa que hasta ahora no ha sido suficientemente explicada: ¿por qué contratar una auditoría externa cuando el Gobierno Municipal cuenta con una Unidad de Auditoría Interna (UAI)?
La Ley N.º 1178 establece las funciones de auditoría interna. Los artículos 14 y 15 regulan el control interno posterior y establecen que la auditoría interna es practicada por una unidad especializada de la propia entidad. El artículo 15 dispone que esta unidad evalúa el cumplimiento y eficacia de los sistemas de administración y control, determina la confiabilidad de los registros y estados financieros, y analiza los resultados y eficiencia de las operaciones. La norma también garantiza independencia a la UAI para formular y ejecutar su programa de actividades.
Por tanto, la pregunta no es si jurídicamente puede existir una auditoría externa; la normativa también contempla mecanismos de control externo. La cuestión que debe explicar el Alcalde es por qué resulta necesario contratarla en este caso concreto, utilizando recursos municipales, si el GAMO dispone de una unidad especializada para realizar acciones de control.
¿Existe un informe técnico que determine que la UAI no tiene capacidad operativa para asumir un examen de esta magnitud? ¿Hay insuficiencia de personal o necesidad de alguna especialidad técnica? ¿Hay algún impedimento o incompatibilidad de algún integrante de la UAI por una eventual participación anterior en operaciones que ahora tendrían que ser examinadas? Si existe alguna de estas circunstancias, corresponde documentarla y hacerla conocer; no debe presumirse, debe demostrarse técnicamente.
¿Qué auditorías existen de los últimos 17 años? Antes de contratar una nueva auditoría, resulta indispensable conocer qué controles fueron realizados anteriormente. Si ahora se pretende examinar un período de 17 años, el Alcalde debería informar qué auditorías, relevamientos, informes y seguimientos encontró en los archivos de la UAI respecto a las operaciones municipales vinculadas al Carnaval. Debe establecerse qué gestiones fueron examinadas y si los controles comprendieron contrataciones y licitaciones; ingresos y recaudaciones; graderías y metros lineales; patentes; transferencias a la ACFO; convenios; publicidad; infraestructura; adquisición de bienes y contratación de servicios, entre otras operaciones.
También corresponde conocer qué observaciones o recomendaciones fueron emitidas y si posteriormente se verificó su cumplimiento. Si esos informes existen, constituyen antecedentes indispensables para determinar qué ya fue auditado y qué falta realmente auditar. Si durante ese extenso período determinadas operaciones económicas relevantes del Carnaval nunca fueron objeto de una acción específica de control, corresponde igualmente explicar esa situación. No sería razonable iniciar un examen de 17 años ignorando la documentación y el trabajo que eventualmente ya hubiera realizado la propia Auditoría Interna del GAMO.
¿Qué ocurrió con la auditoría a las licitaciones anunciada al inicio de la gestión? Existe además un antecedente que requiere explicación. Al inicio de la actual administración municipal se anunció públicamente una auditoría a los procesos de licitación de la anterior gestión. Por ello, antes de anunciar otra auditoría, corresponde informar en qué estado se encuentra aquella acción de control, qué procesos fueron examinados, cuáles fueron sus resultados y si comprendió contrataciones relacionadas con el Carnaval de Oruro. Informar sobre el cumplimiento y resultado de las auditorías previamente anunciadas es tan importante como anunciar nuevos controles.
La Ley N.º 602 también establece responsabilidades para el municipio. El artículo 2 establece que la organización y programación de las festividades del Carnaval de Oruro están a cargo de la Alcaldía Municipal y de la Asociación de Conjuntos Folklóricos, en coordinación con el Comité Departamental de Etnografía y Folklore. Esta disposición es fundamental. El Gobierno Municipal no es un tercero ajeno al Carnaval; la propia ley le asigna participación directa en su organización y programación.
Por ello, un examen serio de 17 años no puede limitarse únicamente a determinar qué hizo la ACFO con los recursos recibidos. Debe establecer también qué hizo el GAMO con los recursos que administró directamente y cómo ejerció sus responsabilidades de control y fiscalización.
La ACFO debe rendir cuentas de los recursos públicos recibidos. El artículo 5 de la Ley N.º 1178 establece obligaciones respecto a personas o entidades que reciben recursos del Estado para inversión o funcionamiento o que se benefician de determinadas subvenciones, ventajas o exenciones. En consecuencia, corresponde determinar documentalmente qué recursos públicos recibió la ACFO durante el período que se pretende examinar; bajo qué instrumentos fueron entregados; cuál fue su finalidad; qué rendiciones y descargos fueron presentados y qué mecanismos de fiscalización aplicó la entidad pública correspondiente. En este punto no debería existir discusión; los recursos públicos recibidos deben estar respaldados y sujetos al régimen de rendición y control que corresponda.
Pero el GAMO también debe someter sus operaciones a examen. La obligación de rendir cuentas de quien recibió recursos no elimina la responsabilidad de la entidad pública que los presupuestó, autorizó, transfirió y fiscalizó. Durante esos 17 años, diferentes unidades municipales intervinieron en operaciones relacionadas con el Carnaval. Por ello, corresponde examinar, según el alcance que técnicamente se determine: presupuestos y ejecución de gastos; licitaciones y contrataciones; transferencias; recaudaciones; patentes; graderías y metros lineales; convenios; publicidad; infraestructura; seguridad; limpieza; iluminación; adquisición de bienes y contratación de servicios.
El examen debe permitir establecer cuánto ingresó al municipio por actividades relacionadas con el Carnaval, cuánto fue gastado, cuánto fue transferido, quién autorizó esas operaciones, bajo qué instrumentos se realizaron y qué controles fueron aplicados. Si se pretende reconstruir 17 años de manejo económico, debe reconstruirse todo el circuito de los recursos públicos, desde la entidad que los presupuestó y entregó hasta quien finalmente los recibió y ejecutó.
Una auditoría externa significa utilizar nuevos recursos públicos. Contratar una auditoría externa puede estar jurídicamente permitido y técnicamente justificado, pero esa posibilidad no elimina la obligación de demostrar su necesidad y conveniencia. Antes de comprometer recursos municipales, corresponde informar cuál será el costo estimado de la contratación, de qué partida presupuestaria provendrán los recursos, cuál será el período examinado, cuáles serán los objetivos y alcance del trabajo, y fundamentalmente, qué razones técnicas impiden o desaconsejan que ese examen sea realizado por la UAI del GAMO.
Si la dimensión de 17 años requiere apoyo externo, que se explique. Si existe insuficiencia de personal, que se documente. Si hay una incompatibilidad o impedimento, que se determine formalmente. Y si la UAI puede realizar el trabajo, corresponde explicar por qué se considera necesario pagar adicionalmente por una auditoría externa. No se trata de cuestionar una contratación externa por el solo hecho de ser externa; se trata de exigir que cada boliviano adicional que vaya a gastarse tenga una justificación técnica, legal y económica.
Primero los resultados, después las responsabilidades. Una auditoría tiene precisamente la finalidad de establecer hechos mediante evidencia suficiente competente y documentación verificable. Por ello, resulta necesario actuar con prudencia antes de emitir criterios públicos que puedan anticipar conclusiones o responsabilidades cuando el examen todavía no ha concluido.
El artículo 28 de la Ley N.º 1178 establece que todo servidor público responde por los resultados emergentes del desempeño de sus funciones, deberes y atribuciones, considerando sus acciones y omisiones. Precisamente por esa razón, cualquier eventual responsabilidad debe sustentarse en hechos comprobados y mediante el procedimiento correspondiente. No debería ocurrir al revés; primero deben hablar los documentos y los resultados de auditoría. Después, si corresponde, deben establecerse responsabilidades.
El Alcalde debe explicar antes de comprometer recursos municipales en una auditoría externa sobre 17 años del Carnaval de Oruro. Corresponde que informe qué auditorías internas encontró sobre ese período, qué operaciones ya fueron examinadas, cuáles fueron sus resultados y recomendaciones, qué quedó pendiente, qué ocurrió con la auditoría a las licitaciones anunciada al inicio de su gestión, por qué la UAI no puede realizar el nuevo examen, si existe algún impedimento o incompatibilidad y cuánto costará contratar una auditoría externa.
Son preguntas razonables cuando está en juego dinero público. La ACFO debe responder por los recursos públicos y beneficios recibidos que legalmente estén sujetos a rendición y control. Pero el GAMO también debe responder por los recursos que presupuestó, recaudó, gastó y transfirió; por sus licitaciones y contrataciones; por la administración de graderías y espacios públicos; y por los controles que ejerció sobre los recursos entregados a terceros.
La Ley N.º 602 coloca al municipio y a la ACFO dentro de la organización del Carnaval. La Ley N.º 1178 establece obligaciones de administración, control y responsabilidad sobre los recursos públicos. Por eso, si se pretende revisar 17 años del Carnaval de Oruro, el examen debe permitir conocer qué ocurrió con los recursos públicos en todo su recorrido y cuál fue la responsabilidad institucional que correspondió a cada actor.
Antes de contratar una nueva auditoría externa, el Alcalde debe responder una pregunta elemental: ¿Qué auditó la UAI durante los últimos 17 años? ¿Qué falta auditar y por qué la propia UAI no puede realizar ahora ese trabajo? Si existe una justificación técnica para contratar una auditoría externa, que se conozca públicamente junto con su fundamento, alcance y costo.
La ACFO debe rendir cuentas. El GAMO también debe someter sus operaciones a control. El Carnaval de Oruro es patrimonio de todos los orureños. Precisamente por ello, sus recursos públicos deben administrarse y controlarse con el máximo rigor.
* Jose Luis Toco
Exviceministro de Altas Tecnologías Energéticas
Después de leer
Esta sección propone una forma distinta de interactuar con la información y comprobar qué tan clara quedó la nota.


