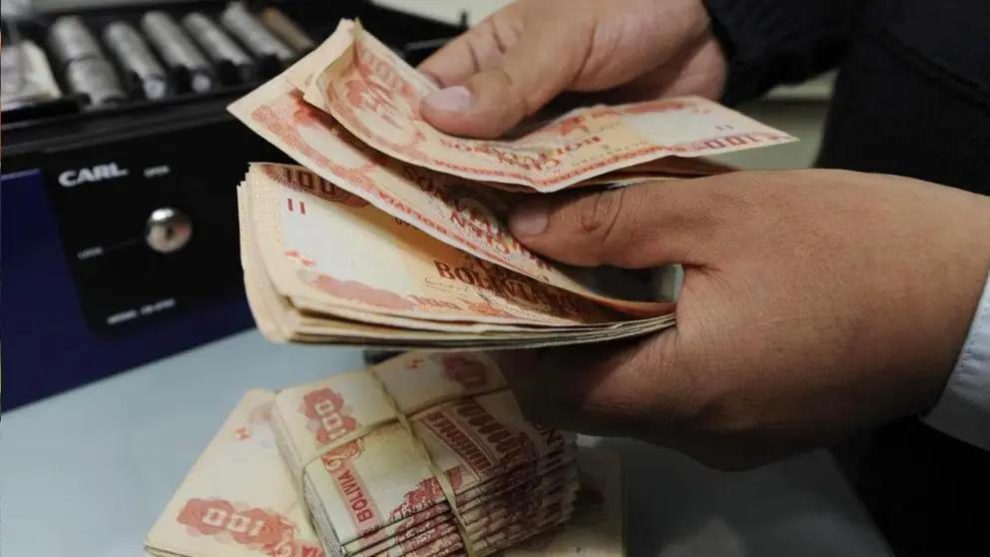
Ficha informativa
La modificación de las tasas máximas de interés para créditos productivos en Bolivia ha generado críticas por su impacto en micro y pequeñas empresas, con advertencias sobre sus efectos negativos en la actividad económica del país.
Toca para ver el contexto completo
Contexto:
La diputada Claudia Herbas cuestionó el incremento de los porcentajes que las entidades financieras pueden cobrar, argumentando que favorece al sector bancario y perjudica a los pequeños productores. Samuel Doria Medina mencionó que el aumento responde a una política monetaria orientada a controlar la inflación y la devaluación.
El Ministerio de Economía justificó la modificación como un intento de corregir las dificultades de acceso al financiamiento. Los nuevos límites se aplican solo a operaciones crediticias suscritas desde el 16 de noviembre de 2026.
Por qué importa:
El incremento de las tasas puede dificultar la sostenibilidad de las micro y pequeñas empresas, encarecer sus operaciones y restringir la liquidez, lo que podría agravar la recesión económica actual.
Datos clave:
- Fecha de modificación: 16 de noviembre de 2026
- Decreto Supremo: 5776
- Tasas máximas para microempresas: 17%
- Tasas máximas para pequeñas empresas: 12%
- Tasas máximas para medianas empresas: 11,5%
- Tasas máximas para grandes empresas: 11%
- Tasas anteriores para microempresas: 11,5%
- Tasas anteriores para pequeñas empresas: 7%
- Tasas anteriores para medianas empresas: 8%
- Tasas anteriores para grandes empresas: 10%
La modificación de los límites máximos de las tasas de interés para créditos productivos generó las primeras críticas este miércoles 18 de noviembre, con advertencias sobre sus posibles efectos en las micro, pequeñas y medianas empresas, así como en la actividad económica del país.
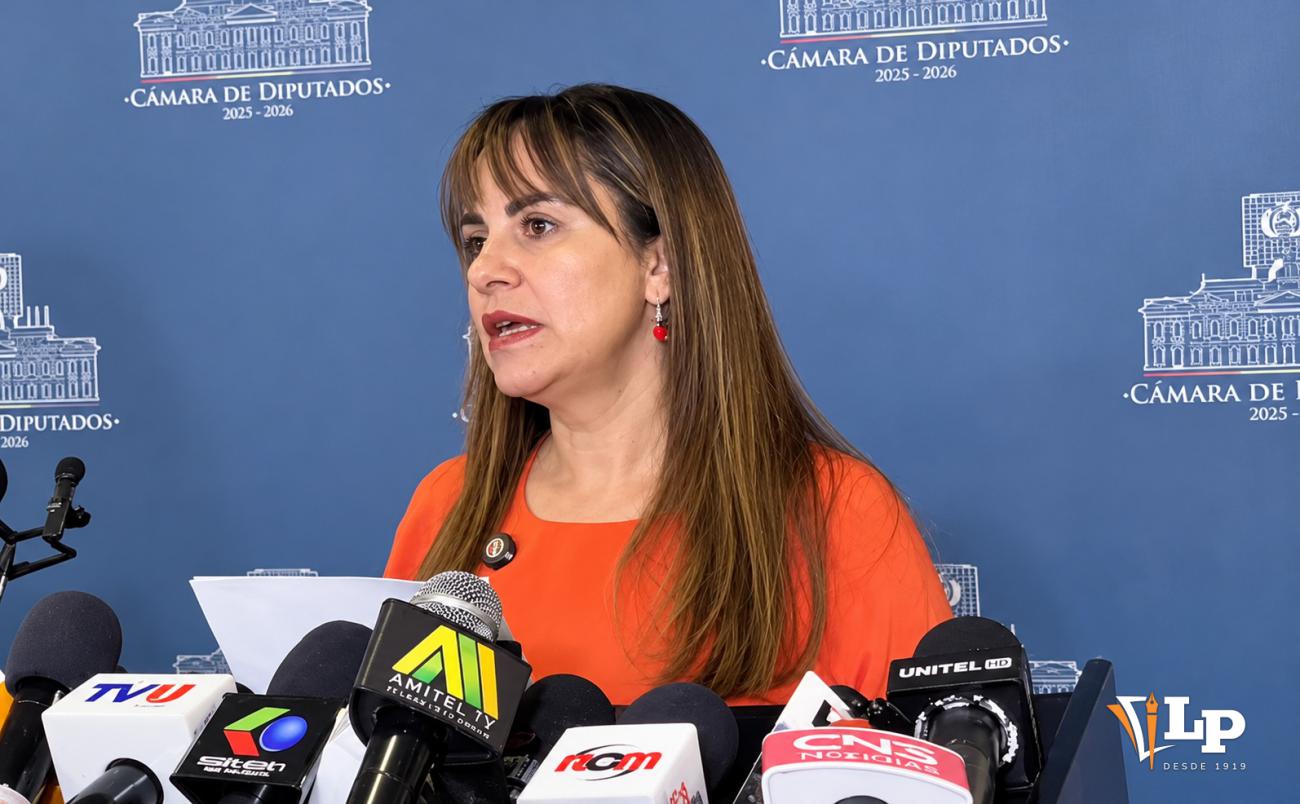
La diputada Claudia Herbas cuestionó el incremento de los porcentajes que las entidades financieras pueden cobrar por estos préstamos y sostuvo que la medida favorece al sector bancario, en detrimento de los pequeños productores y empresarios.
Además, vinculó la decisión con los compromisos asumidos por el Gobierno ante el Fondo Monetario Internacional (FMI).
“Para las microempresas, ahora los bancos pueden cobrar tasas de interés de hasta el 17%, el tope. Antes era hasta el 11,5%. Y para las empresas pequeñas, hasta el 12%. Antes era hasta el 7%. Entonces, ¿Cuál es la verdadera política de reactivación económica? ¿Apoyar simplemente a sus amigos banqueros, Presidente?”, cuestionó.
Impacto del aumento en tasas de interés
La legisladora consideró que el aumento de los costos financieros puede dificultar la sostenibilidad de las empresas de menor tamaño y encarecer sus operaciones, en un contexto en el que, según afirmó, la población enfrenta un deterioro de sus condiciones económicas.
Por su parte, el empresario y político Samuel Doria Medina sostuvo que el incremento de las tasas máximas responde a una política monetaria orientada a controlar la inflación y la devaluación mediante el encarecimiento del dinero.
A su juicio, esta decisión puede restringir la liquidez y reducir la actividad económica. “El alza se alinea con la política monetaria actual de control de la inflación y de la devaluación por medio del encarecimiento del dinero. Ya vimos mayores tasas en los títulos del BCB y ahora las tendremos en los bancos comerciales”, señaló.
Críticas a la política monetaria
El político reconoció que la medida tiene una lógica económica para desalentar operaciones especulativas, como obtener préstamos en bolivianos a bajo costo para comprar dólares o bienes cuyos precios están en alza. Sin embargo, advirtió que sus efectos pueden ser contraproducentes en el actual escenario económico.
“Las tasas altas disminuyen la liquidez de la economía y de ese modo restringen la actividad económica. Son recesivas. Como ya estamos en recesión, se puede decir que el Gobierno aplica medidas procíclicas o que consolidan la crisis”, publicó en sus redes sociales.
El gobierno aprobó un aumento general de las tasas de interés de los nuevos “créditos productivos”, es decir, para empresas.
El alza se alinea con la política monetaria actual de control de la inflación y de la devaluación por medio del encarecimiento del dinero. Ya vimos mayores tasas en los títulos del BCB y ahora las tendremos en los bancos comerciales.
De este modo se imposibilita la operación de prestarse dinero en bolivianos a una tasa baja para comprar dólares o bienes en alza con fines especulativos.
Es una medida de “libro de texto”, pero no es inocua. Las tasas altas disminuyen la liquidez de la economía y de ese modo restringen la actividad económica. Son recesivas.
Como ya estamos en recesión , se puede decir que el gobierno aplica medias procíclicas o que consolidan la crisis.— Samuel Doria Medina (@SDoriaMedina) November 18, 2026
Aprobación del Decreto Supremo 5776
El Gobierno aprobó la modificación mediante el Decreto Supremo 5776, promulgado el 16 de noviembre de 2026, que modifica los límites máximos de las tasas de interés establecidos en el Decreto Supremo 2055, de julio de 2014, y modificados posteriormente por el Decreto Supremo 5403, de mayo de 2025.
La nueva disposición fija tasas máximas anuales del 17% para microempresas, 12% para pequeñas empresas, 11,5% para medianas y 11% para grandes empresas. Antes de este cambio, los límites eran del 11,5%, 7%, 8% y 10%, respectivamente.
Justificación del Ministerio de Economía
El Ministerio de Economía justificó la modificación con el argumento de que busca corregir las dificultades de acceso al financiamiento que enfrentan las unidades productivas de menor tamaño e incentivar una mayor colocación de créditos. La norma establece que los nuevos porcentajes son límites máximos y no tasas obligatorias, por lo que las entidades financieras pueden ofrecer créditos con intereses inferiores, según las condiciones de cada operación y las características del solicitante.
Asimismo, los nuevos límites se aplican únicamente a las operaciones crediticias suscritas desde el 16 de noviembre. Los préstamos contratados antes de esa fecha mantienen las tasas y condiciones pactadas al momento de su desembolso, sin que las entidades puedan modificarlas unilateralmente en perjuicio de los prestatarios.
Después de leer
Esta sección propone una forma distinta de interactuar con la información y comprobar qué tan clara quedó la nota.